Trong bối cảnh tài nguyên ngày càng chịu nhiều áp lực và yêu cầu bảo vệ môi trường ngày càng được chú trọng, kinh tế tuần hoàn là gì trở thành vấn đề được nhiều doanh nghiệp quan tâm. Mô hình này giúp sử dụng tài nguyên hiệu quả, kéo dài vòng đời sản phẩm và giảm chất thải phát sinh. Bài viết dưới đây sẽ giúp làm rõ khái niệm kinh tế tuần hoàn, các nguyên tắc cốt lõi, mô hình phổ biến và cách doanh nghiệp có thể áp dụng trong thực tế.
Nội dung bài viết:
1. Kinh tế tuần hoàn là gì?
Theo Điều 142 Luật Bảo vệ môi trường, kinh tế tuần hoàn là mô hình kinh tế trong đó các hoạt động thiết kế, sản xuất, tiêu dùng và dịch vụ hướng đến giảm khai thác nguyên liệu, vật liệu, kéo dài vòng đời sản phẩm, hạn chế phát sinh chất thải và giảm tác động xấu đến môi trường. Quy định này hiện được thể hiện trong Văn bản hợp nhất số 98/VBHN-VPQH ngày 10/4/2026 hợp nhất Luật Bảo vệ môi trường.
Hiểu đơn giản, kinh tế tuần hoàn hướng đến việc giữ nguyên liệu, vật liệu và sản phẩm trong vòng sử dụng càng lâu càng tốt. Thay vì áp dụng mô hình “khai thác - sản xuất - sử dụng - thải bỏ”, doanh nghiệp tìm cách giảm nhu cầu sử dụng tài nguyên mới và đưa những dòng tài nguyên còn giá trị trở lại quá trình sản xuất.
Doanh nghiệp có thể thực hiện kinh tế tuần hoàn thông qua một số hoạt động như:
- Giảm lượng nguyên liệu, nước và năng lượng sử dụng trong sản xuất.
- Kéo dài thời gian sử dụng của sản phẩm, thiết bị và vật liệu.
- Tái sử dụng nguyên liệu hoặc vật liệu trong nội bộ nhà máy.
- Thu hồi và tái chế những dòng vật liệu còn giá trị.
- Xử lý nước để tái sử dụng cho mục đích phù hợp.
- Tận dụng phụ phẩm hoặc thu hồi năng lượng khi đáp ứng điều kiện kỹ thuật.
Kinh tế tuần hoàn vì vậy không đồng nghĩa với tái chế chất thải. Tái chế chỉ là một giải pháp trong toàn bộ quá trình tuần hoàn tài nguyên, trong khi kinh tế tuần hoàn bắt đầu từ khâu thiết kế, lựa chọn nguyên liệu và tổ chức sản xuất.
2. Kinh tế tuần hoàn khác gì mô hình kinh tế tuyến tính?
Kinh tế tuyến tính sử dụng tài nguyên chủ yếu theo một chiều từ khai thác, sản xuất, sử dụng đến thải bỏ. Khi sản phẩm kết thúc vòng đời, phần lớn vật liệu sẽ trở thành chất thải nếu không có giải pháp thu hồi hoặc tái sử dụng.
Kinh tế tuần hoàn hướng đến việc giảm lượng tài nguyên đầu vào và duy trì giá trị của sản phẩm, vật liệu trong hệ thống lâu hơn. Sau quá trình sử dụng, doanh nghiệp có thể xem xét sửa chữa, tái sử dụng, thu hồi, tái chế hoặc đưa vật liệu trở lại một công đoạn sản xuất phù hợp.
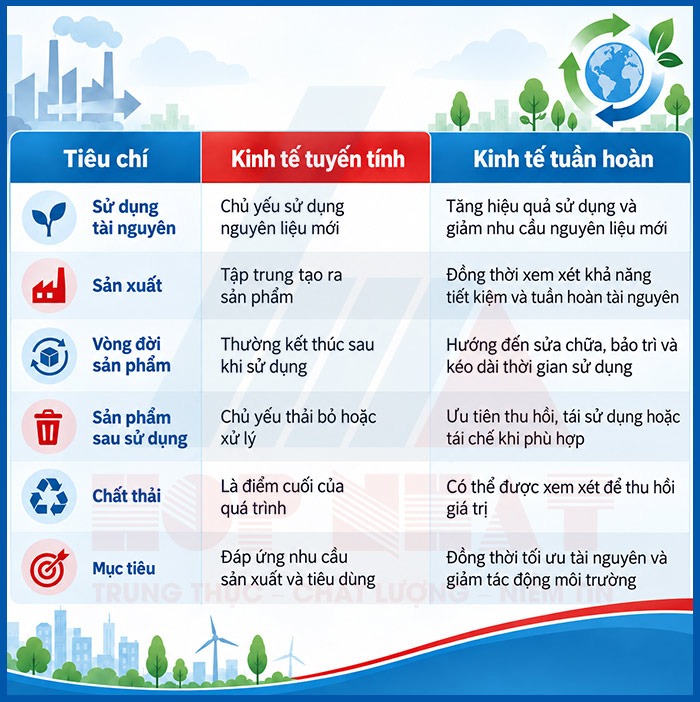
Tuy nhiên, doanh nghiệp không thể tuần hoàn hoàn toàn mọi loại vật liệu. Khả năng tái sử dụng hoặc tái chế còn phụ thuộc vào đặc tính vật liệu, công nghệ, chi phí thực hiện, chất lượng đầu ra và các yêu cầu pháp luật.
3. Các nguyên tắc cốt lõi của kinh tế tuần hoàn
Kinh tế tuần hoàn tập trung vào việc giảm sử dụng tài nguyên ngay từ đầu thay vì chỉ xử lý chất thải sau khi phát sinh. Điều 138 Nghị định 08/2022/NĐ-CP xác định các tiêu chí liên quan đến sử dụng hiệu quả tài nguyên, kéo dài thời gian sử dụng của vật liệu và sản phẩm, đồng thời hạn chế chất thải và tác động xấu đến môi trường.
Doanh nghiệp có thể tiếp cận kinh tế tuần hoàn theo các nguyên tắc chính sau:
- Sử dụng hiệu quả tài nguyên: Doanh nghiệp cần giảm lượng nguyên liệu, nước và năng lượng cần thiết cho quá trình sản xuất.
- Hạn chế chất thải từ nguồn: Doanh nghiệp cần cải tiến quy trình để giảm lượng chất thải phát sinh thay vì phụ thuộc hoàn toàn vào xử lý cuối đường ống.
- Kéo dài vòng đời sản phẩm: Sản phẩm và thiết bị có thể được bảo trì, sửa chữa hoặc tái sử dụng để kéo dài thời gian khai thác.
- Tăng tái sử dụng và tái chế: Những dòng vật liệu còn giá trị cần được xem xét đưa trở lại quá trình sản xuất khi đáp ứng yêu cầu kỹ thuật.
- Thu hồi giá trị từ dòng thải: Một số dòng vật chất, nhiệt hoặc năng lượng có thể được thu hồi và sử dụng cho mục đích phù hợp.
- Tận dụng phụ phẩm: Phụ phẩm có thể được sử dụng trong nội bộ hoặc làm đầu vào cho một quá trình sản xuất khác nếu đáp ứng các yêu cầu liên quan.
- Tăng liên kết chuỗi: Doanh nghiệp có thể phối hợp với nhà cung cấp, khách hàng hoặc doanh nghiệp khác để hình thành các dòng tài nguyên tuần hoàn.
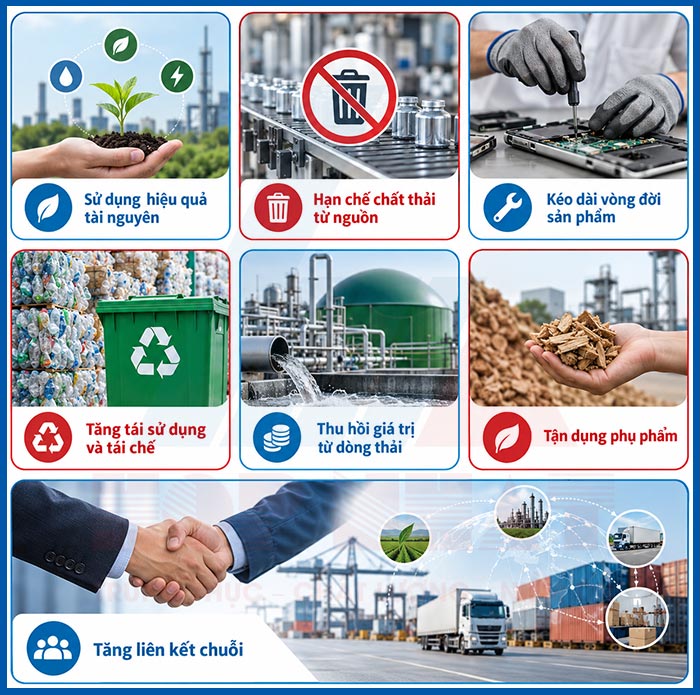
Trong thực tế, doanh nghiệp nên ưu tiên giải pháp giảm sử dụng tài nguyên và hạn chế chất thải trước khi lựa chọn giải pháp tái chế hoặc xử lý. Cách tiếp cận này giúp doanh nghiệp giải quyết vấn đề ngay từ quá trình thiết kế và sản xuất thay vì chờ đến khi chất thải đã phát sinh.
4. Các mô hình kinh tế tuần hoàn phổ biến
Doanh nghiệp có thể triển khai kinh tế tuần hoàn theo nhiều cách khác nhau tùy vào ngành nghề, công nghệ và đặc điểm dòng tài nguyên. Doanh nghiệp không cần áp dụng đồng thời tất cả giải pháp mà nên lựa chọn những mô hình có khả năng mang lại hiệu quả rõ ràng.
4.1. Tái sử dụng và kéo dài vòng đời sản phẩm
Doanh nghiệp có thể thiết kế sản phẩm theo hướng dễ bảo trì, sửa chữa hoặc thay thế linh kiện. Cách làm này giúp kéo dài thời gian sử dụng và giảm nhu cầu sử dụng nguyên liệu để sản xuất sản phẩm mới.
4.2. Tuần hoàn nguyên liệu và vật liệu
Doanh nghiệp có thể thu hồi những phần nguyên liệu hoặc vật liệu còn giá trị và đưa trở lại quá trình sản xuất. Việc tái sử dụng cần được kiểm soát để không ảnh hưởng đến chất lượng sản phẩm và hoạt động của dây chuyền.
4.3. Tuần hoàn nước
Doanh nghiệp có thể xử lý một số dòng nước để tái sử dụng cho mục đích phù hợp như làm mát, vệ sinh, tưới cây hoặc một số công đoạn sản xuất. Phương án tái sử dụng cần căn cứ vào chất lượng nước, mục đích sử dụng, công nghệ xử lý và yêu cầu pháp luật tương ứng.
4.4. Thu hồi năng lượng
Một số quá trình sản xuất có thể phát sinh nhiệt dư, khí sinh học hoặc dòng vật chất có khả năng thu hồi năng lượng. Doanh nghiệp có thể đánh giá khả năng tận dụng các nguồn này để giảm tiêu thụ năng lượng từ bên ngoài.
4.5. Tận dụng phụ phẩm và dòng vật chất còn giá trị
Một số phụ phẩm phát sinh trong sản xuất vẫn có thể chứa thành phần hữu ích. Doanh nghiệp có thể xem xét tái sử dụng nội bộ hoặc chuyển sang một quá trình khác khi đáp ứng điều kiện kỹ thuật và pháp lý.
4.6. Cộng sinh công nghiệp
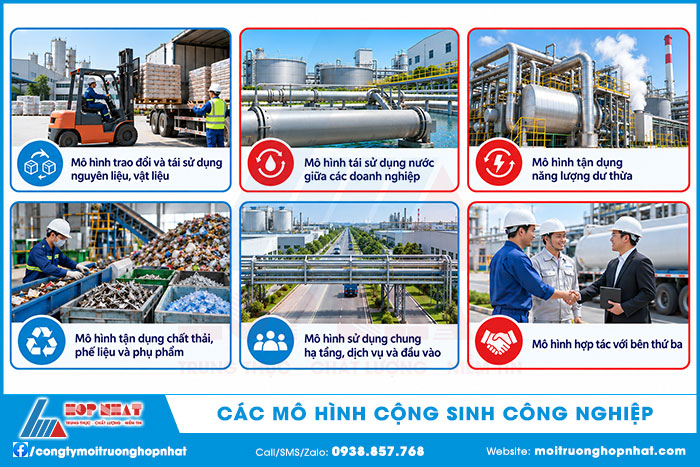
Cộng sinh công nghiệp mở rộng hoạt động tuần hoàn tài nguyên từ phạm vi một doanh nghiệp sang nhiều doanh nghiệp. Trong mô hình này, một số dòng vật chất, nước, năng lượng hoặc phụ phẩm của doanh nghiệp này có thể trở thành đầu vào phù hợp cho doanh nghiệp khác.
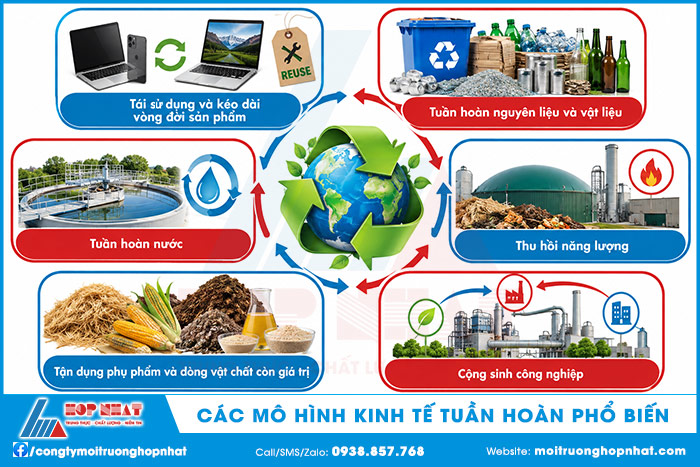
Có thể hiểu mối quan hệ theo hướng: Kinh tế tuần hoàn > Tối ưu dòng tài nguyên > Tăng liên kết giữa các doanh nghiệp > Cộng sinh công nghiệp.
5. Doanh nghiệp có thể áp dụng kinh tế tuần hoàn như thế nào?
Doanh nghiệp nên bắt đầu từ những vấn đề đang tồn tại trong hoạt động sản xuất thay vì triển khai kinh tế tuần hoàn theo xu hướng. Một lộ trình phù hợp cần dựa trên dữ liệu thực tế về nguyên liệu, nước, năng lượng, phụ phẩm và chất thải.
Doanh nghiệp có thể triển khai theo 6 bước sau:
- Bước 1: Đánh giá hiện trạng: Doanh nghiệp phải xác định lượng nguyên liệu, nước và năng lượng đang sử dụng, đồng thời thống kê các dòng chất thải và phụ phẩm phát sinh. Kết quả đánh giá giúp doanh nghiệp nhận diện những công đoạn đang tiêu hao nhiều tài nguyên hoặc phát sinh nhiều chất thải.
- Bước 2: Xác định dòng tài nguyên có khả năng tuần hoàn: Doanh nghiệp cần xem xét dòng nước, nguyên liệu, vật liệu, phụ phẩm hoặc năng lượng nào có khả năng tái sử dụng hoặc thu hồi. Việc đánh giá phải dựa trên đặc tính thực tế của từng dòng chứ không nên mặc định mọi chất thải đều có thể tuần hoàn.
- Bước 3: Đánh giá giải pháp kỹ thuật: Doanh nghiệp cần xác định công nghệ cần sử dụng, yêu cầu chất lượng đầu vào – đầu ra và khả năng tích hợp với hệ thống hiện hữu. Giải pháp được lựa chọn cần bảo đảm hoạt động sản xuất vẫn ổn định và không làm phát sinh thêm rủi ro môi trường.
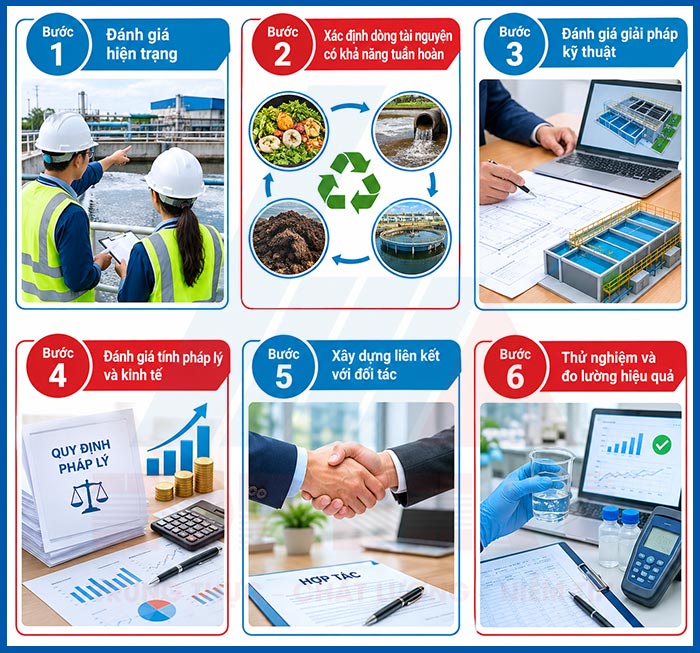
- Bước 4: Đánh giá tính pháp lý và kinh tế: Doanh nghiệp nên kiểm tra các yêu cầu pháp luật liên quan trước khi tái sử dụng, thu hồi hoặc chuyển giao dòng vật chất. Đồng thời, doanh nghiệp nên tính toán chi phí đầu tư, chi phí vận hành, giá trị tài nguyên tiết kiệm và thời gian hoàn vốn.
- Bước 5: Xây dựng liên kết với đối tác: Khi một dòng tài nguyên không thể sử dụng trong nội bộ, doanh nghiệp có thể tìm đơn vị có nhu cầu phù hợp để hình thành chuỗi liên kết. Việc hợp tác chỉ nên thực hiện khi dòng vật chất đáp ứng yêu cầu kỹ thuật và điều kiện pháp luật liên quan.
- Bước 6: Thử nghiệm và đo lường hiệu quả: Doanh nghiệp nên thử nghiệm giải pháp ở quy mô phù hợp trước khi triển khai rộng. Các chỉ số cần theo dõi có thể gồm lượng nguyên liệu tiết kiệm, lượng nước tái sử dụng, lượng chất thải giảm, năng lượng thu hồi và chi phí vận hành.
Hy vọng bài viết trên đã giúp doanh nghiệp hiểu rõ kinh tế tuần hoàn là gì, các nguyên tắc cốt lõi, mô hình phổ biến và cách triển khai trong thực tế. Việc áp dụng kinh tế tuần hoàn cần dựa trên đặc điểm sản xuất, khả năng công nghệ, hiệu quả kinh tế và yêu cầu pháp lý để vừa nâng cao hiệu quả sử dụng tài nguyên, vừa giảm chất thải và tác động đến môi trường.